Guide pratique
Fuite de toiture : les bons réflexes, les coûts et les responsabilités
Face à une fuite de toiture, la priorité est de limiter les dégâts dans l'heure, puis de déterminer qui paie : locataire, propriétaire, assurance ou garantie décennale selon l'origine du sinistre. Un bâchage d'urgence coûte en général entre 150 et 400 euros, la réparation définitive dépend ensuite de l'étendue des dégâts et de l'âge de la toiture.
Les gestes à faire dans l'heure qui suit la découverte
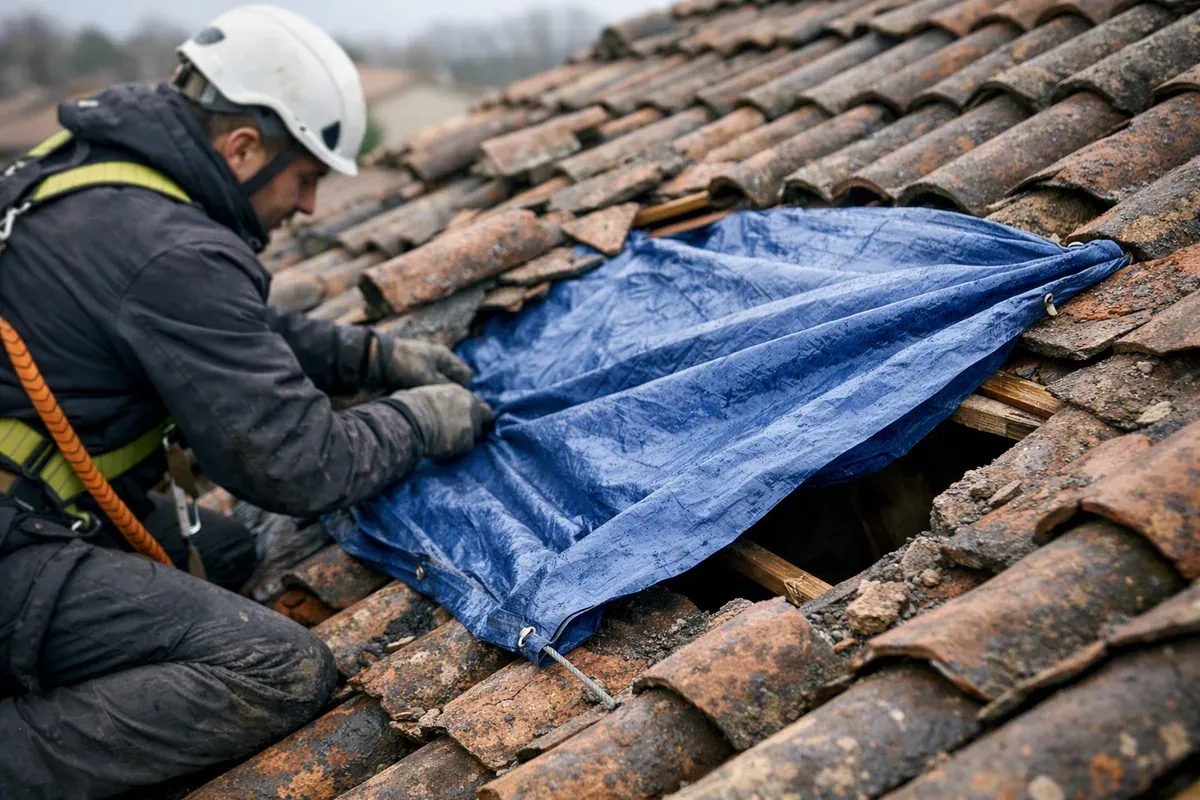
Une fuite ne s'arrête pas d'elle-même. Avant de penser au budget ou aux responsabilités, il faut limiter les dégâts à l'intérieur et empêcher l'eau de continuer à s'infiltrer.
- Coupez le courant de la zone touchée si l'eau approche d'un point électrique ou d'un luminaire.
- Placez un seau ou une bâche sous l'infiltration et protégez les meubles et appareils électroniques proches.
- Percez légèrement une poche d'eau visible au plafond pour éviter un effondrement, en dirigeant l'écoulement vers un contenant.
- Photographiez les dégâts avant tout nettoyage : plafond taché, isolant détrempé, tuiles au sol. Ces photos servent de preuve pour l'assurance.
- Appelez un couvreur ou une entreprise de bâchage d'urgence si l'origine de la fuite est en toiture et visible depuis l'extérieur, tuile cassée, souche de cheminée, velux.
Un bâchage provisoire n'est pas une réparation. Il sert uniquement à stopper l'entrée d'eau en attendant une intervention définitive, souvent dans un délai de quelques jours à quelques semaines selon la météo et la disponibilité de l'entreprise.
Identifier l'origine avant d'appeler
Une intervention efficace commence par une bonne description du problème au téléphone. Les causes les plus fréquentes d'infiltration sont connues et permettent souvent d'orienter le diagnostic avant même le passage du couvreur.
- Une tuile ou une ardoise déplacée ou cassée après un coup de vent.
- Un solin fissuré autour d'une souche de cheminée ou d'un velux, point faible classique d'une toiture.
- Une gouttière ou un chéneau bouché qui fait refluer l'eau sous les tuiles du bas de pente.
- Une membrane d'étanchéité vieillissante sur une toiture terrasse ou un toit plat.
- Un écran de sous toiture percé ou mal jointé, visible seulement depuis les combles.
Un simple coup d'œil aux combles, quand l'accès est possible, permet souvent de localiser le point d'entrée avant même de monter sur le toit, ce qui accélère l'intervention et évite un diagnostic facturé pour rien.
Qui doit payer la réparation ?
La réponse dépend du statut d'occupation et de l'origine de la fuite.
Locataire ou propriétaire
En location, l'entretien courant, démoussage, nettoyage de gouttières, revient en principe au locataire, tandis que les grosses réparations de structure, dont la toiture, restent à la charge du propriétaire bailleur. En cas de doute sur la répartition exacte, l'organisme de référence est service-public.fr, qui détaille les obligations respectives de chaque partie.
Copropriété
Si la toiture fait partie des parties communes, c'est le syndic qui doit être alerté en priorité. Il missionne l'entreprise et le coût est réparti selon les tantièmes, sauf si le règlement de copropriété prévoit une répartition différente.
Toiture récente et garantie décennale
Si la fuite provient d'une toiture posée il y a moins de dix ans, la garantie décennale de l'entreprise qui a réalisé les travaux peut s'appliquer. Elle couvre les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination, ce qui inclut typiquement une infiltration d'eau récurrente. Cette garantie est prévue par le code civil, article 1792.
Combien coûte une intervention, du bâchage à la réfection complète
Les montants suivants sont des ordres de grandeur observés sur le marché, pas des tarifs officiels. Ils varient fortement selon la région, l'accessibilité de la toiture et l'urgence de l'intervention.
| Type d'intervention | Délai habituel | Fourchette de prix observée |
|---|---|---|
| Diagnostic seul | 24 à 48 h | 0 à 150 euros, souvent offert si les travaux suivent |
| Bâchage d'urgence | Quelques heures | 150 à 400 euros, davantage la nuit ou le week-end |
| Remplacement de quelques tuiles ou ardoises | 1 jour | 150 à 500 euros |
| Réparation de zinguerie ou de solin | 1 à 2 jours | 500 à 1500 euros |
| Réfection partielle de pan de toiture | Quelques jours | 3000 à 8000 euros |
| Réfection complète | 1 à 3 semaines | 8000 à 25000 euros et plus selon la surface |
Critère de décision : si la surface touchée dépasse un tiers du pan de toiture, ou si la charpente est humide au toucher, une réfection partielle ou complète est généralement plus économique sur la durée qu'une succession de réparations ponctuelles.
La fuite revient après chaque pluie, que faire
Une fuite qui réapparaît malgré un premier bâchage ou une première réparation signale en général un problème plus étendu que le point visible depuis l'intérieur. L'eau peut migrer sous la couverture sur plusieurs mètres avant de retomber au plafond, ce qui rend le diagnostic à l'œil nu peu fiable.
- L'inspection doit couvrir l'ensemble du pan de toiture concerné, pas seulement la zone où la tache apparaît au plafond.
- Un test à l'eau, réalisé par le couvreur en arrosant progressivement la toiture zone par zone, permet de reproduire la fuite et de localiser précisément son origine.
- Si la toiture a plus de vingt cinq ou trente ans, une usure généralisée de la couverture est probable et une réparation ponctuelle ne fera que déplacer le problème de quelques mois.
Assurance habitation : comment déclarer le sinistre
La plupart des contrats multirisque habitation couvrent les dégâts des eaux liés à une tempête, une grêle ou un défaut d'entretien non caractérisé. La déclaration doit en général intervenir rapidement après la découverte du sinistre, le délai exact figure dans les conditions générales du contrat.
- Rassemblez les photos prises avant réparation.
- Conservez le devis et la facture de l'entreprise intervenue en urgence.
- Demandez un rapport écrit au couvreur précisant l'origine probable de la fuite, tuile cassée, usure, tempête.
- Si un expert d'assurance est mandaté, soyez présent lors de son passage pour lui montrer les zones touchées, y compris à l'intérieur.
Une toiture mal entretenue depuis plusieurs années peut entraîner un refus de prise en charge ou une réduction de l'indemnisation. C'est pourquoi le rapport du couvreur sur la cause de la fuite est une pièce importante du dossier.
Devis en urgence après une tempête : attention au démarchage
Après un épisode climatique important, des entreprises inconnues démarchent parfois en porte à porte en proposant une intervention immédiate. La prudence est de mise : un devis signé dans la précipitation, à domicile, ouvre un délai de rétractation de quatorze jours, prévu par le code de la consommation.
- Ne signez jamais un devis présenté comme valable uniquement le jour même.
- Vérifiez l'existence de l'entreprise et son ancienneté avant tout engagement.
- Demandez systématiquement une attestation d'assurance décennale en cours de validité.
- Privilégiez, si le temps le permet, un second avis avant des travaux importants.
La garantie décennale : ce qu'elle couvre vraiment
La garantie décennale, issue du code civil, article 1792, engage l'entreprise qui a réalisé ou rénové la toiture pendant dix ans à compter de la réception des travaux. Elle joue lorsque le désordre :
- compromet la solidité de l'ouvrage,
- ou le rend impropre à sa destination, par exemple une infiltration d'eau répétée dans les pièces habitées.
Elle ne joue en revanche pas pour l'usure normale, un défaut d'entretien du propriétaire, ou des dommages causés par un événement postérieur aux travaux et sans lien avec ceux-ci. En cas de litige sur l'application de la garantie, l'entreprise doit être mise en demeure par écrit avant toute autre démarche.
Rénover sa toiture avec une aide financière
Si la fuite révèle une toiture ancienne, mal isolée ou en fin de vie, une réfection complète peut ouvrir droit à des aides à la rénovation énergétique, notamment lorsque les travaux incluent une isolation de la toiture. Ces aides, présentées sur france-renov.gouv.fr, exigent que l'entreprise soit certifiée RGE, Reconnu Garant de l'Environnement. Sans cette certification, aucune aide n'est accordée, quel que soit le montant des travaux.
Guide gratuit : Devis de toiture : repérer l'arnaque avant de signer
Une fuite qui apparaît, un démarcheur qui sonne après un coup de vent, et voilà qu'on vous parle de toiture entière à refaire dans l'urgence.
Choisir un couvreur en urgence sans se faire piéger
- Exigez un numéro de SIRET et vérifiez qu'il correspond bien à une entreprise de couverture.
- Demandez l'attestation d'assurance décennale datée de l'année en cours, pas d'une attestation ancienne.
- Comparez au moins deux devis pour toute intervention au delà de la simple urgence de bâchage.
- Méfiez vous d'un prix anormalement bas pour une réfection complète, il cache souvent des matériaux de qualité inférieure ou une sous déclaration de la surface.
- Vérifiez les avis et l'ancienneté de l'entreprise avant de signer, en particulier après une tempête où l'activité de démarchage augmente.
Questions fréquentes
Combien coûte une réparation de fuite de toiture en urgence ?
Un bâchage provisoire se situe en général entre 150 et 400 euros, davantage la nuit ou le week-end. Une réparation ponctuelle, tuile ou solin, tourne plutôt entre 150 et 1500 euros selon l'ampleur, ces montants restant des ordres de grandeur observés et non des tarifs officiels.
Qui doit payer la réparation de toiture, le locataire ou le propriétaire ?
Les grosses réparations de structure, dont la toiture, sont en principe à la charge du propriétaire bailleur, tandis que l'entretien courant revient au locataire. La répartition exacte est détaillée par service-public.fr.
La garantie décennale couvre-t-elle une fuite de toiture ?
Oui si la toiture a moins de dix ans et que le désordre compromet la solidité de l'ouvrage ou le rend impropre à sa destination, conformément au code civil, article 1792. Elle ne couvre pas l'usure normale ni le défaut d'entretien.
Que faire si la fuite revient après une première réparation ?
Il faut faire inspecter l'ensemble du pan de toiture, pas seulement la zone visible au plafond, car l'eau peut migrer sur plusieurs mètres sous la couverture avant de retomber. Un test à l'eau réalisé par le couvreur permet de localiser précisément l'origine.
Mon assurance habitation rembourse-t-elle les dégâts d'une fuite de toit ?
La plupart des contrats multirisque habitation couvrent les dégâts des eaux liés à une tempête ou une grêle, sous réserve d'une déclaration rapide et d'un dossier complet : photos, devis, rapport du couvreur sur l'origine de la fuite.
Ai-je le droit d'annuler un devis signé en urgence après une tempête ?
Oui, un devis signé à domicile ouvre un délai de rétractation de quatorze jours prévu par le code de la consommation. Il ne faut jamais signer un devis présenté comme valable uniquement le jour même.
Poursuivre