Guide pratique
Tempête et toiture endommagée : ce que couvre vraiment l'assurance
Après une tempête, l'assurance habitation rembourse en général les dégâts sur la toiture (tuiles arrachées, charpente touchée, infiltrations), sous déduction d'une franchise, à condition de déclarer le sinistre dans le délai prévu au contrat. Sécuriser le toit, photographier les dégâts et obtenir plusieurs devis de couvreur sont les trois réflexes qui accélèrent l'indemnisation.
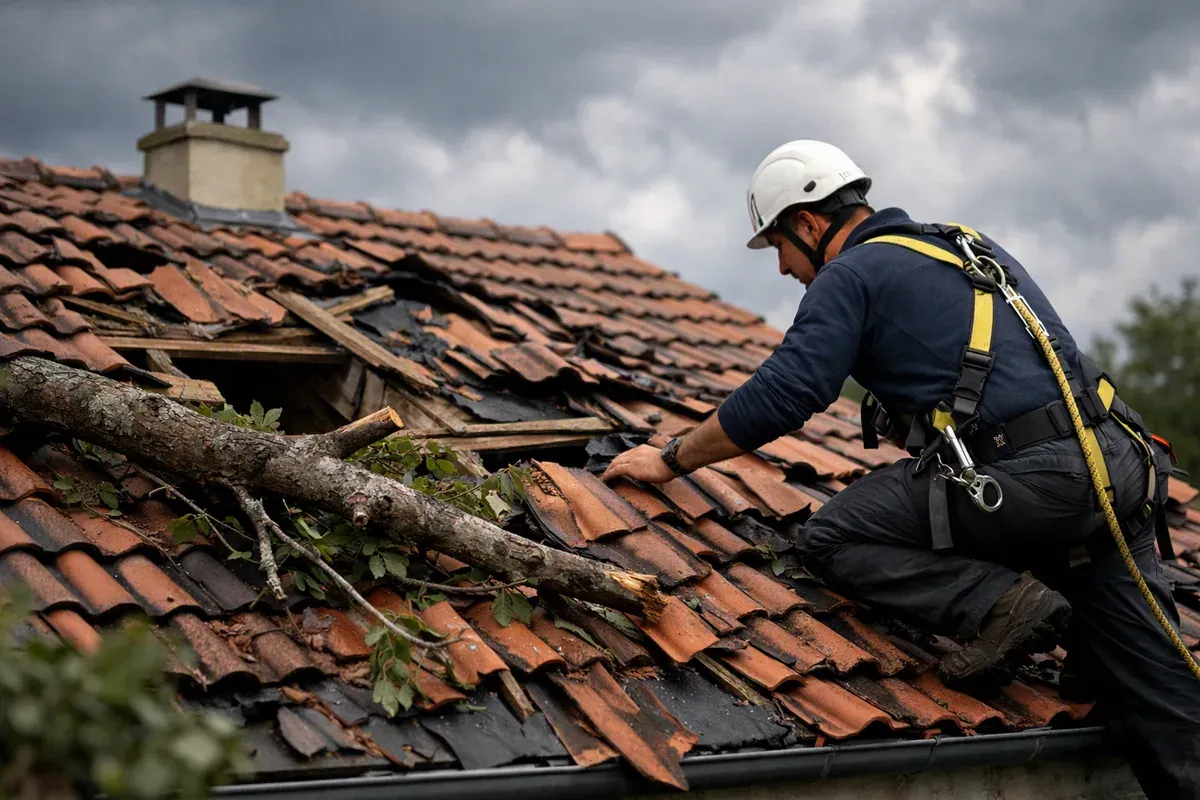
Certains contrats définissent la tempête par une vitesse de vent minimale mesurée par une station météo proche, ce seuil varie d'un assureur à l'autre. Quand aucune mesure locale n'existe, l'assureur se base sur les dégâts constatés dans le voisinage (toitures voisines endommagées, arbres couchés) pour reconnaître l'événement. Dans tous les cas, l'ordre des démarches compte autant que les démarches elles-mêmes.
Une toiture endommagée par une tempête : les trois premiers réflexes
Une toiture qui fuit s'aggrave vite, et un dossier mal préparé au départ ralentit toute l'indemnisation.
- Sécuriser les lieux : ne pas monter sur le toit soi-même si la pente ou l'état de la charpente est incertain, couper l'électricité dans les pièces touchées par une infiltration.
- Photographier et filmer les dégâts avant tout nettoyage ou bâchage, sous plusieurs angles, avec une vue d'ensemble et des gros plans.
- Limiter l'aggravation en posant une bâche ou en faisant intervenir un couvreur en urgence, même avant l'accord de l'assureur : ne pas agir peut être reproché comme un défaut de mesures conservatoires.
Ce que couvre l'assurance habitation après une tempête
La garantie tempête, grêle et neige figure dans la quasi totalité des contrats multirisque habitation. Elle joue dès lors que le vent atteint une intensité suffisante pour endommager des éléments normalement bien fixés, ce qu'un expert confirme si besoin.
Dégâts généralement pris en charge
- tuiles, ardoises ou plaques de toiture arrachées, cassées ou déplacées
- charpente endommagée par la chute d'un arbre, d'une cheminée ou d'une antenne
- infiltrations d'eau directement liées aux dégâts constatés sur la toiture
- gouttières, chéneaux, velux et souches de cheminée abîmés par le vent
Ce qui reste généralement à la charge du propriétaire
- l'usure normale de la couverture, antérieure à la tempête
- les conséquences d'un défaut d'entretien déjà connu avant l'événement
- une toiture déjà vétuste, sans lien direct démontrable avec la tempête
En cas de doute sur l'origine du sinistre, un rapport d'expertise tranche. Le détail exact des garanties, des exclusions et de la part de vétusté déduite dépend toujours du contrat signé, il faut le relire avant toute déclaration.
Déclarer le sinistre à l'assurance : ne pas attendre
Le contrat fixe un délai court pour déclarer un sinistre lié aux intempéries, généralement compté en quelques jours ouvrés à partir de la connaissance des dégâts. Ce délai peut différer si la zone est reconnue en catastrophe naturelle par arrêté. Le chiffre exact figure dans les conditions générales du contrat, et service-public.fr détaille la marche à suivre en cas de doute.
La déclaration doit mentionner :
- la date et les circonstances de la tempête
- la nature des dégâts constatés
- les mesures déjà prises (bâchage, sécurisation)
- les photos et, si possible, un premier devis
Garantie décennale et tempête : ne pas confondre les deux
La garantie décennale, prévue par le code civil (article 1792, consultable sur Legifrance), couvre les désordres qui compromettent la solidité d'un ouvrage ou le rendent impropre à sa destination, lorsque ces désordres viennent d'un défaut de construction ou de pose. Elle engage l'entreprise qui a réalisé les travaux, pendant dix ans après leur réception.
Une tempête n'active pas la décennale en tant que telle. Mais si la toiture cède alors qu'elle a été refaite récemment et que l'expertise révèle un défaut de fixation ou de mise en œuvre, la décennale du couvreur ayant réalisé ces travaux peut être engagée en parallèle de l'assurance habitation. Les deux garanties répondent à des questions différentes : l'assurance habitation indemnise le sinistre, la décennale sanctionne un vice de construction.
Combien coûte une réparation de toiture après une tempête ?
Les montants ci-dessous sont des ordres de grandeur observés sur le marché, pas un tarif officiel. Ils varient fortement selon la surface touchée, les matériaux (tuile, ardoise, zinc, bac acier), l'accessibilité du toit et la région.
| Intervention | Fourchette observée | Délai habituel |
|---|---|---|
| Bâchage d'urgence | 150 à 500 € | 24 à 48 heures |
| Remplacement de quelques tuiles ou ardoises | 300 à 800 € | 1 à 3 jours |
| Réparation de gouttière ou de zinguerie | 200 à 600 € | 1 à 2 jours |
| Réfection partielle d'un pan de toiture | 3 000 à 8 000 € | 1 à 2 semaines |
| Réfection complète de la toiture | 8 000 à 25 000 € | 3 à 6 semaines |
Sur ces montants, l'assurance rembourse le sinistre après déduction de la franchise prévue au contrat, et souvent d'un coefficient de vétusté sur les éléments les plus anciens. Les travaux qui vont au delà de la remise en état, comme une isolation renforcée ou un changement complet de matériau, restent en général à la charge du propriétaire pour leur surcoût.
Le parcours d'indemnisation, étape par étape
- Sécuriser et limiter l'aggravation des dégâts, photos à l'appui.
- Déclarer le sinistre à l'assureur dans le délai prévu au contrat.
- Faire établir un devis par un couvreur, idéalement deux ou trois pour comparer les montants et les délais.
- Recevoir un expert mandaté par l'assurance si le montant estimé est élevé.
- Recevoir la proposition d'indemnisation, franchise déduite.
- Faire réaliser les travaux par l'entreprise choisie, garantie décennale à jour.
Bien choisir un couvreur après une tempête
Les tempêtes attirent aussi des démarcheurs peu scrupuleux qui proposent une intervention immédiate, parfois en se présentant comme mandatés par l'assurance. Quelques vérifications simples évitent les mauvaises surprises.
- Assurance décennale à jour : demander l'attestation en cours de validité, pas une simple mention sur un devis.
- Devis écrit et détaillé : matériaux, surface, main d'œuvre, avant tout paiement d'acompte.
- Aucun paiement en espèces intégral ni acompte disproportionné avant le début des travaux.
- Label RGE si des travaux d'isolation ou de rénovation énergétique sont associés à la réparation, condition posée par france-renov.gouv.fr pour toute aide.
Si le devis a été signé au porte à porte, à domicile, le code de la consommation ouvre un délai de rétractation de quatorze jours. Ce délai s'applique même si les travaux semblent urgents, et permet de revenir sur un engagement pris sous pression après le passage d'une tempête.
Franchise et catastrophe naturelle : une distinction qui change le montant remboursé
Deux régimes coexistent et ne s'appliquent pas de la même façon :
- la garantie tempête classique, incluse dans le contrat multirisque habitation, avec une franchise propre à chaque contrat
- le régime catastrophe naturelle, activé seulement si un arrêté officiel reconnaît l'état de catastrophe naturelle pour la commune concernée, avec une franchise distincte de celle du contrat classique
Une tempête classique relève presque toujours du premier régime. Le second concerne surtout les inondations et submersions qui accompagnent parfois l'épisode. En cas de doute, l'assureur ou service-public.fr indiquent sous quel régime le sinistre est traité.
Guide gratuit : Devis de toiture : repérer l'arnaque avant de signer
Une fuite qui apparaît, un démarcheur qui sonne après un coup de vent, et voilà qu'on vous parle de toiture entière à refaire dans l'urgence.
En cas de désaccord avec l'assurance
Un refus de prise en charge ou une indemnisation jugée trop faible ne sont pas définitifs.
- Demander par écrit le motif exact du refus ou du calcul retenu.
- Faire réaliser une contre-expertise par un expert d'assuré, à ses frais sauf clause contraire du contrat.
- Saisir le médiateur de l'assurance si le désaccord persiste, une démarche gratuite décrite sur service-public.fr.
Conserver toutes les preuves rassemblées au départ, photos, devis et échanges écrits, reste la meilleure protection tout au long de ce parcours.
Questions fréquentes
Mon assurance refuse de rembourser les dégâts de toiture après la tempête, que faire ?
Demander le motif écrit du refus, faire réaliser une contre-expertise par un expert d'assuré si le désaccord porte sur l'origine ou le montant des dégâts, puis saisir le médiateur de l'assurance si aucun accord n'est trouvé, une démarche gratuite présentée sur service-public.fr.
Combien de temps ai-je pour déclarer un sinistre tempête à mon assurance ?
Le contrat fixe un délai court, généralement de quelques jours ouvrés après la découverte des dégâts, ce délai peut différer en cas de catastrophe naturelle reconnue par arrêté. Le chiffre exact figure dans les conditions générales, à vérifier au contrat ou sur service-public.fr.
Dois-je attendre l'accord de l'assurance avant de faire bâcher la toiture ?
Non, il faut au contraire limiter l'aggravation des dégâts sans attendre, en photographiant l'état des lieux avant toute intervention et en conservant les factures du bâchage pour les joindre à la déclaration.
La garantie décennale du couvreur joue-t-elle en cas de dégâts de tempête ?
Pas directement. La décennale, prévue par le code civil, sanctionne un défaut de construction ou de pose révélé par un désordre, elle peut s'ajouter à l'assurance habitation seulement si la tempête révèle un vice sur une toiture posée ou réparée depuis moins de dix ans.
Un couvreur qui démarche juste après une tempête est-il fiable ?
Pas automatiquement. Vérifier l'attestation d'assurance décennale en cours de validité, demander un devis écrit détaillé, et se rappeler qu'un contrat signé à domicile ouvre un délai de rétractation de quatorze jours prévu par le code de la consommation.
Comment est calculée la franchise après un sinistre tempête ?
Elle correspond au montant fixe ou au pourcentage prévu dans le contrat multirisque habitation, elle se déduit de l'indemnisation. Si le sinistre relève du régime catastrophe naturelle, la franchise applicable est celle de ce régime et non celle du contrat classique.
Poursuivre